クレジットカード選びにおいて、意外と見落としがちなのが、「2枚目」のカード、すなわち「サブカード」です。メインカードの弱点を補ったり、使い分けによってポイントを効率よく貯めたりと、選び方次第で便利&お得に活用できます。
そこで今回は、おすすめのサブカードをタイプ別に紹介します。
サブカードを正しく選べばもっとお得で便利になります
| カード | 画像 | ポイント還元率 | 詳細を見る | 年会費 | 貯まるポイント | 国際ブランド |
|---|---|---|---|---|---|---|
| 楽天カード |  |
1.0%~3.0% | 詳細を見る価格.comへ | 無料 | 楽天ポイント | Visa、Mastercard、JCB、AMEX(アメックス) |
| au PAY カード | 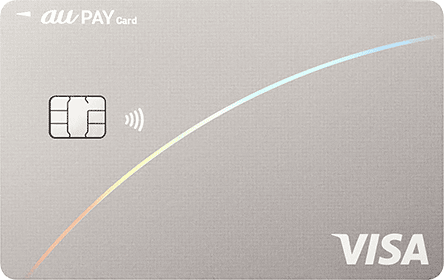 |
1.0%~1.5% | 詳細を見る価格.comへ | 無料 | Pontaポイント | Visa、Mastercard、AMEX(アメックス) |
| PayPayカード | 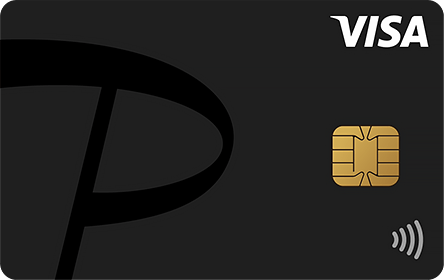 |
1.0%~5.0% | 詳細を見る価格.comへ | 無料 | PayPayポイント | Visa ※ 2枚目以降はMastercard、JCBも選択可能 |
| カード | 画像 | お得な内容と店舗例 | 詳細を見る | 年会費 | 貯まるポイント | 国際ブランド | 備考 |
|---|---|---|---|---|---|---|---|
| 三井住友カード(NL) | 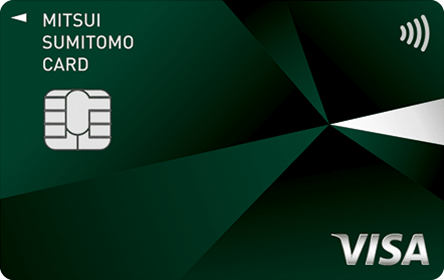 |
ポイント還元7%: セブンイレブン、ローソン、マクドナルド、すき家、 サイゼリヤ、ガスト、スターバックス、ドトールなど |
詳細を見る価格.comへ | 無料 | Vポイント | Visa、Mastercard | 還元率が上がる条件:スマホのタッチ決済、またはモバイルオーダー |
| イオンカード(WAON一体型) | 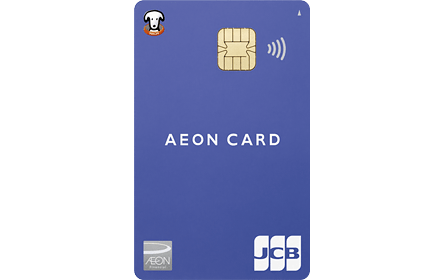 |
買い物代金が5%オフ: イオングループの対象店舗における 毎月20日30日の「お客さま感謝デー」 |
詳細を見る価格.comへ | 無料 | WAON POINT | Visa、Mastercard、JCB | - |
| 三菱UFJカード |  |
ポイント還元7%: セブンイレブン、ローソン、松屋、スシロー、くら寿司、 スターバックス、オオゼキ、東急ストアなど |
詳細を見る価格.comへ | 無料 | グローバルポイント | Visa、Mastercard、JCB、AMEX(アメックス) | - |
| 三井ショッピングパークカード《セゾン》 |  |
ポイント還元2.5%: 三井アウトレットパークやららぽーとなど 三井不動産グループの対象商業施設 |
詳細を見る価格.comへ | 無料 ※年1回以上の利用がない場合はカードサービス手数料1,650円(税込)、プレミア・AMEXのみ年会費3,300円(税込) | 永久不滅ポイント、三井ショッピングパークポイント | Visa、Mastercard、JCB、AMEX(アメックス) | ポイントの内訳:永久不滅ポイント0.5%、三井ショッピングパークポイント2.0% |
| カード | 画像 | お得な内容と店舗例 | 詳細を見る | 年会費 | 貯まるポイント | 国際ブランド | |
|---|---|---|---|---|---|---|---|
| apollostation card(アポロステーションカード) |  |
ガソリン・軽油が2円/L引き、灯油が1円/L引き(請求時): apollostation |
詳細を見る価格.comへ | 無料 | プラスポイント | Visa、JCB、AMEX(アメックス) | |
| ENEOSカード S |  |
ガソリン・軽油が2円/L引き、灯油が1円/L引き(請求時): ENEOS |
詳細を見る価格.comへ | 1,375円 ※初年度無料、年1回以上利用で翌年度無料 | ENEOSカードポイント | Visa、JCB | |
| ビックカメラSuicaカード |  |
モバイルSuicaへのチャージでJRE POINT1.5%還元、 モバイルSuica定期券の購入でJRE POINT5.0%還元 |
詳細を見る価格.comへ | 524円 ※初年度無料、年1回以上利用で翌年度無料 | ビックポイント、JRE POINT | Visa、JCB | - |
監修者:菊地崇仁さん
北海道札幌市出身。98年に法政大学工学部を卒業後、日本電信電話株式会社(現NTT東日本)に入社。02年に退社後、友人と起業したシステム設計・開発・運用会社を経て、06年にポイント交換案内サービス「ポイ探」の開発に携わり、11年3月代表取締役に就任。以後、ポイント、クレジットカード、マイレージに関する豊富な知識を生かし、テレビや雑誌などでも活躍中。
サブカードを持つと、メインカードだけでは対応できない場面をカバーできるほか、特定の店舗でポイント還元率を高めたり、メインカードにはない割引や優待を利用したりできます。
また、1枚のカードに支払いを集中させず、2枚に分けて持っておけば、紛失や不正利用など、万一のトラブルに備えることもできます。
このように、サブカードは「予備」として持つだけでなく、メインカードの弱点を補い、より便利に使うためのカードとして活用できます。
サブカードは、以下の3つを意識して選びましょう。
(1)年会費無料、または無料条件を達成しやすいカードを選ぶ
(2)メインカードとは異なる国際ブランドを選ぶ
(3)メインカードの弱点を補えるカードを選ぶ
サブカードは、メインカードが使えないときの予備や、特定の店舗・サービスでお得に使うためのもの。利用する機会が少ないのに年会費がかかれば、カードを持つメリットが小さくなることもあります。
そのため、年会費無料、または「年1回以上の利用」など、簡単な条件で年会費を無料にできるカードを選ぶとよいでしょう。
たとえば、メインカードがJCBなら、サブはVisaやMastercardにするなど、国際ブランドを分散させておくといいでしょう。
特に海外では、店舗によって利用できる国際ブランドが限られることがあります。また、国内でも特定のブランドに対応していない店舗やサービスは意外と多いもの。異なる国際ブランドのクレジットカードを1枚持っておくと、支払いの選択肢が広がります。
また、たとえば「◯◯で支払うと期間限定で10%キャッシュバック」「◯◯の会員限定でライブチケットを優先販売」というように、国際ブランドごとに異なるキャンペーンを開催していることもあります。メインカードとは異なるブランドを選ぶことで、キャンペーンの機会も広がる、というメリットもあります。
サブカードは、メインカードで足りない部分を補えるかどうかを基準に選ぶのがポイントです。
たとえば、普段の買い物を幅広くカバーできる基本の還元率が比較的高い汎用的なカードをメインにしているなら、特によく利用する特定の店舗でより高還元になるカードを2枚目に選ぶ方法があります。
逆に、特定の店舗では高還元になるカードをメインにしているなら、幅広い店舗で比較的高い還元率で使えるカードを2枚目にすることで、弱点を補えます。
まずは、日々の支出を振り返り、利用額や利用頻度が比較的高いにも関わらず、メインカードでは還元率が低くなる用途を探します。
たとえば、コンビニ、飲食店、ネットショッピング、公共料金など、普段よく利用する店舗やサービスをチェックしてみましょう。
次に、洗い出した用途で高い還元率が適用されるカードや、割引・優待を受けられるカードを探します。用途が多岐にわたるなら、基本の還元率が高いカードを選択肢に入れましょう。
そのうえで、年会費やポイントの使いやすさ、還元率がアップするための条件なども確認し、自分にとってメリットの大きいカードを選びましょう。
おもな利用先と還元率および特典に着目して、おすすめのサブカードを以下3タイプに分類しました。
(1)万能・バランス型
(2)店舗特化型(日常消費、ショッピング・レジャー)
(3)交通/移動特化型
年会費無料で、通常の買い物で還元率1%以上のカードをセレクトしました。特定の店舗に限らず幅広く使える“万能”タイプ。国際ブランドの選択肢も多く、メインカードと異なるブランドを選択しやすいのも魅力です。
※公共料金や税金、電子マネーへのチャージなど、一部の支払いでは還元率が低くなる場合があります。
年会費無料で、通常の買い物で1%の楽天ポイントが貯まります(100円ごとに1ポイント)。楽天市場では楽天カードの利用で通常3倍となり、毎月5と0のつく日はエントリーのうえ楽天カードを利用すると4倍になります。国際ブランドはVisa、Mastercard、JCB、アメリカン・エキスプレスから選択できます。
楽天ポイントは楽天市場だけでなく、楽天ペイや楽天ポイントカード加盟店でも利用でき、使い勝手にすぐれています。楽天市場の利用が多い人はもちろん、楽天ユーザー以外にも使いやすいカードです。
年会費無料で、通常の買い物では1%のPontaポイントが貯まります(100円ごとに1ポイント)。2026年7月1日から、au・UQ mobile・povo1.0ユーザー限定のオートチャージ特典がスタート。au PAY カードからau PAY残高にオートチャージすると、通常は0.5%、支払い口座をauじぶん銀行に設定すると+0.5%、家族カードの保有・利用またはETCカードの年1回利用で+0.5%が還元され、au PAYの利用分と合わせて最大2%のPontaポイントが貯まるようになりました。国際ブランドはVisa、Mastercard、アメリカン・エキスプレスから選択できます。
au・UQ mobile・povo1.0ユーザーで、au PAYを日常的に使っている人におすすめ。メインカードの還元率が2%未満の場合、au PAYを使える店舗では、オートチャージしたau PAYで支払うことで最大2%の還元を狙えます。
年会費無料で、通常の買い物では1%のPayPayポイントが貯まります(200円ごとに2ポイント)。前月に「PayPayおよびPayPayカード決済(200円以上)を合計30回以上、かつ10万円以上利用」などの条件を満たすと翌月の還元率が最大1.5%に。また、Yahoo!ショッピングでは毎日最大5%還元、5のつく日は最大10%のポイントが貯まります。ただし、国際ブランドは1枚目はVisaのみ。PayPayカードを複数枚持つなら2枚目以降はMastercard、JCBからも選択できます。また、一般的な買い物で付与されるのは通常のPayPayポイントですが、キャンペーンやイベントの特典、LINEヤフー関連のサービスでポイントアップされる分はPayPayポイント(期間限定)になります。貯まるポイントの大部分が期間限定となり、利用できる場所が限られている点にも注意が必要です。
PayPayをよく利用する人の2枚目として活用しやすいカードです。PayPayでの支払いで最大1.5%のポイントを貯められるのは、大きなメリット。Yahoo!ショッピングを日常的に利用している人にも向いています。
国際ブランドを1種類しか選べないものの、メインカードとは異なるブランドを選べる場合には、以下の2枚も選択肢になります。
年会費無料で、通常の買い物では合計2%のポイントが貯まります(楽天ポイント1%+みずほポイント1%)。前述の楽天カードと同様のポイント還元(楽天ポイント)を受けられるのに加え、条件を満たせば「みずほポイント(1%)」が上乗せされる仕組みです。条件は、支払い口座をみずほ銀行にすることや、利用月の月末までのみずほマイレージクラブ入会など。国際ブランドはVisaです。
年会費無料で、通常の買い物では1%のJ-POINTが貯まります(200円ごとに2ポイント)。Amazonやセブンイレブンなどの対象店舗では還元率がアップし、スターバックス カードへのオンライン入金では最大10.5%に。申し込みは18~39歳限定で、国際ブランドはJCBのみです。
特定の店舗や商業施設で還元率が上がったり、割引を受けられたりするなど、買い物やレジャーでのメリットのあるカードを紹介します。普段よく利用する店舗や施設に合わせて選びましょう。
年会費無料で、通常の買い物では0.5%のVポイントが貯まります(200円ごとに1ポイント)。このカードの特徴は、対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーを利用すると、常時7%の高還元を受けられること。さらに、対象カードを持つ家族を「家族ポイント」に登録すると、1人につき+1%、最大+5%が上乗せされます。Vポイントアッププログラム(SBI証券最大+2%、外貨預金最大+2%など)も組み合わせると、最大20%還元まで可能です。
対象店はセブンイレブン、ローソン、マクドナルド、すき家、サイゼリヤ、ガスト、スターバックス(モバイルオーダーのみ)、ドトールなどがあります。これらの店をよく利用するなら、普段の買い物をメインカード、対象店舗での支払いに三井住友カード(NL)と使い分けることで、ポイント還元を高められます。
年会費無料で、通常の買い物では0.5%のWAON POINTが貯まります(200円ごとに1 ポイント)。全国のイオンやイオンモール、ダイエー、マックスバリュなどイオングループの対象店舗では、いつでもポイントが2倍となり、還元率は1%に。毎月20日・30日の「お客さま感謝デー」は、対象店舗での買い物代金が5%割引になります。
イオングループの店舗をよく利用する人は、「お客さま感謝デー」にはこのカードを使い、通常の買い物はメインカードで支払うなど、使い分けるといいでしょう。メインカードの還元率が1%未満なら、イオングループでは常時このカードを使う方法もあります。また、イオンシネマでは会員本人と同伴者1名がそれぞれ300円引きになる映画鑑賞割引もあるので、映画が好きな人にも向いています。
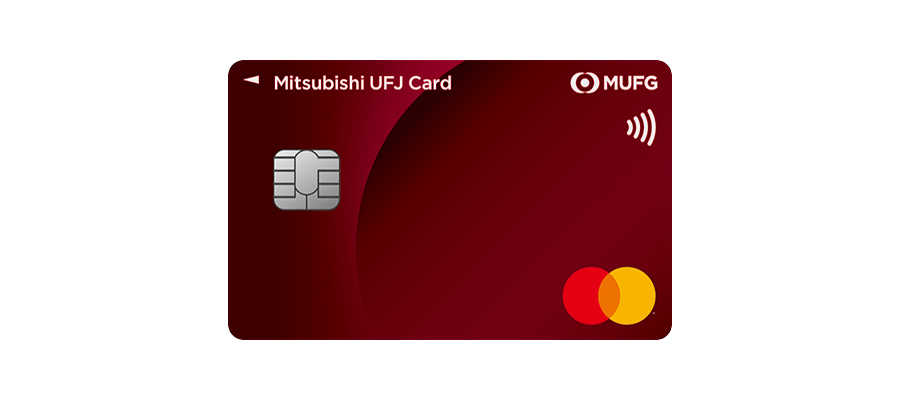
年会費無料で、通常の買い物では0.5%のグローバルポイントが貯まります(1000円ごとに1ポイント)。対象店舗では、条件を満たすと7%相当のポイント還元に。さらに、三菱UFJ銀行を引き落とし口座に指定するなどの各種条件を満たすことで、最大20%相当のポイント還元を受けられます。
対象店舗は、セブンイレブン、ローソン、松屋、スシロー、くら寿司、スターバックス(カードへのオンライン入金のみ)、オオゼキ、東急ストアなど。コンビニや飲食店だけでなく、スーパーも含まれているのが特徴です。グローバルポイントは1ポイント=5円相当として、グローバルポイントWalletへのチャージに利用できます。ただしPontaポイントへの交換(200ポイント→800ポイント)や、カード利用代金の支払いに充てる場合は1ポイント=4円相当になり、利用方法によって還元率が低下する点には注意が必要です。
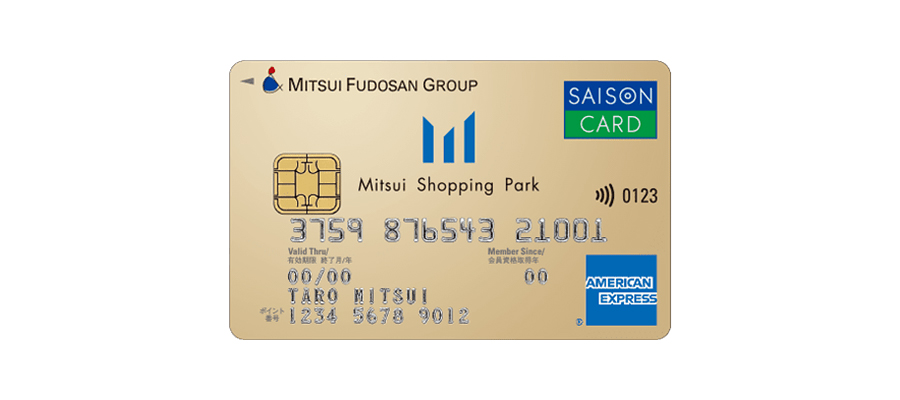
年会費無料(一定期間利用がない場合はカードサービス手数料1650円が発生)で、通常の買い物では0.5%の永久不滅ポイントが貯まります(1000円ごとに1ポイント)。さらに、三井アウトレットパークやららぽーとなど三井不動産グループの対象商業施設では別途2%(100円ごとに2ポイント)の三井ショッピングパークポイントが貯まり、合計2.5%の還元率となります。貯まった三井ショッピングパークポイントは対象施設でのショッピングに利用できます。また、施設によっては駐車場料金の無料サービス時間が延長されるなどの特典もあります。
三井アウトレットパークやららぽーとなど、三井不動産グループの商業施設をよく利用する人におすすめ。駐車場を利用する機会が多い人は、施設ごとの特典を活用できます。
ガソリン代やSuicaへのチャージなど、移動にかかる費用を節約しやすいカードを紹介します。車をよく使う人や、電車・鉄道を利用する機会が多い人は、普段の移動に合わせて選ぶとよいでしょう。
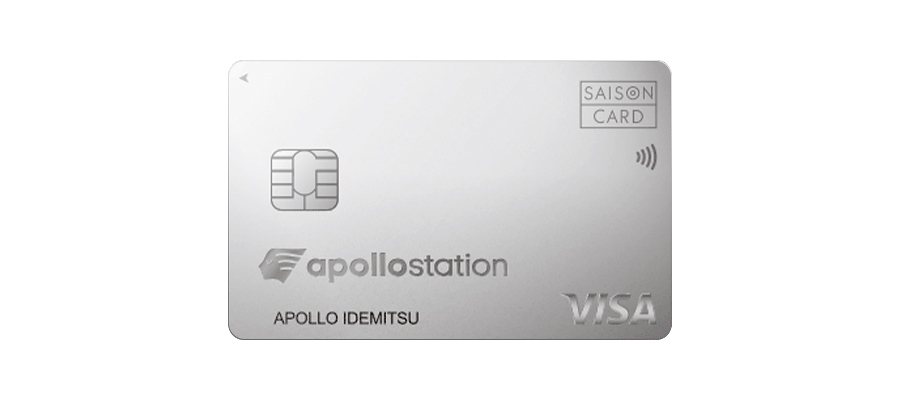
年会費無料。apollostationでの給油時に利用すると、請求時にガソリン・軽油が2円/L引き、灯油が1円/L引きになります。また、apollostationでの給油を除く通常の買い物では、0.5%のプラスポイントが貯まります(1000円ごとに5ポイント)。貯まったポイントは1ポイント→1円として請求代金の支払いに充当できるほか、各種ポイントに交換できます。
通常のポイント還元率は0.5%ですが、給油時には1Lあたり2円の値引きを受けられるのが大きなメリット。apollostationをよく利用する人は、普段はメインカード、給油時はアポロステーションカードと組み合わせるとよいでしょう。
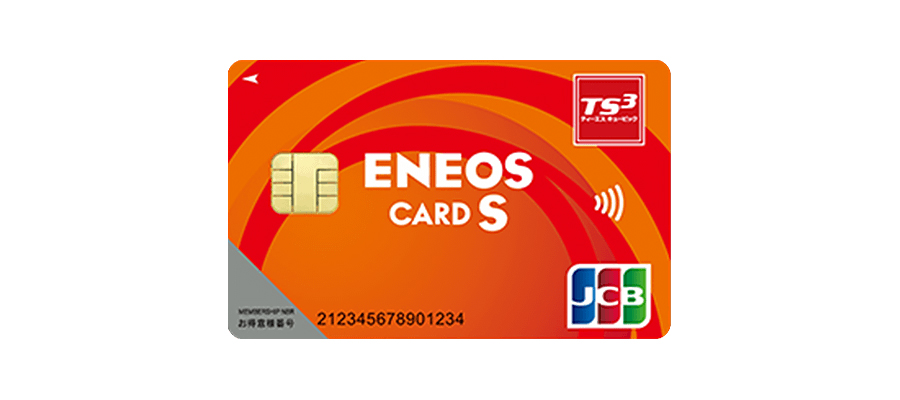
ENEOSでの給油時は、ガソリン・軽油がいつでも請求時に2円/L引き、灯油が1円/L引きになります。また、ENEOSサービスステーションでの給油を除く通常の買い物は0.6%のポイントが貯まり(1000円ごとに6ポイント)。ENEOSでのカーメンテナンス商品購入では2%にアップ(1000円ごとに20ポイント)。貯めたポイントは1000ポイント=1000円としてENEOSで利用できます。年会費は初年度無料で、年1回以上カードを利用すれば翌年度も無料になります。
ENEOSをよく利用する人におすすめ。給油時の値引きに加えて、カーメンテナンス商品を購入する機会が多い人は、2%のポイント還元も活用できます。
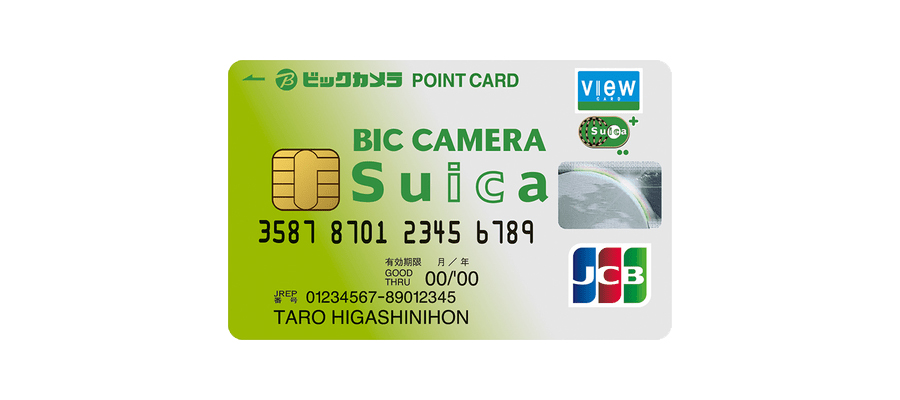
通常の買い物の還元率は1%(JRE POINT0.5%+ビックポイント0.5%)ですが、モバイルSuicaへのチャージやオートチャージでは、1.5%(1000円ごとに15ポイント)のJRE POINTが貯まります。さらに、モバイルSuica定期券を購入すると、鉄道利用で貯まる2.0%(同20ポイント)とVIEWプラス特典3.0%(同30ポイント)の合計5.0%のJRE POINTが貯まります。年会費は初年度無料で、2年目以降も年1回以上カードを利用すれば無料になります。
モバイルSuicaへのチャージやオートチャージでポイントを貯めやすいのが特徴で、Suicaを日常的に利用する人におすすめの1枚。年1回以上の利用で翌年度の年会費も無料になるため、Suicaへのチャージ用カードとしても持ちやすいでしょう。
サブカードを選択する際に注意したいのが、貯まるポイントの種類と使い道です。メインカードとサブカードで異なるポイントが貯まると、ポイントが分散して使いにくくなることがあります。少ないポイントからでも買い物や電子マネーなどに利用できるか、普段から使っているポイントに交換できるかなどを確認しておきましょう。
また、年会費や手数料が無料になる条件の変更にも注意が必要です。入会時は年会費無料でも、後から「年1回以上の利用で無料」など、無料になる条件が設けられる場合があります。条件を満たさなければ年会費が発生することもあるため、カード会社から届く案内などを確認し、年会費の条件に変更がないかチェックしましょう。
サブカードは利用頻度が低くなりやすいため、利用明細も定期的に確認しましょう。利用した覚えのない請求がないかチェックすることで、不正利用などにも早く気づきやすくなります。
サブカードを選ぶときは、メインカードとの役割分担を考えることが大切です。まずは普段よく利用する店舗やサービスを確認し、メインカードでは還元率が低い用途で高還元になるカードを選ぶと、使い分けによってポイントを貯めやすくなります。
また、メインカードとは異なる国際ブランドを選んでおくと、メインカードが利用できない店舗やサービスでも支払いに使える場合があります。年会費やポイントの有効期限、ポイントの使い道なども確認し、維持費がかからず、貯めたポイントを無理なく使えるカードを選びましょう。



価格.comマガジンは、気になる製品をユーザー目線で徹底紹介するサイトです。